Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Ähnliche Suchbegriffe für Personalvertretungsgesetz PVG
Top-Angebote
Produkte zum Begriff Personalvertretungsgesetz PVG:
-
Gliech, Susanne: Thüringer PersonalvertretungsgesetzThüringer Personalvertretungsgesetz , Basiskommentar mit Wahlordnung und ergänzenden Vorschriften , Warnleuchten > Zusatzbeleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20240126, Produktform: Kartoniert, Titel der Reihe: Basiskommentar##, Autoren: Gliech, Susanne~Schwill, Klaus~Seidel, Lore~Jochim, Ronny, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 594, Keyword: Personalrat Thüringen; Thüringen; Thüringer Personalvertretungsgesetz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Personalrat~Personalvertretung~Thüringen / Recht, Imprint-Titels: Bund-Verlag GmbH, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 186, Breite: 115, Höhe: 45, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2317791,54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
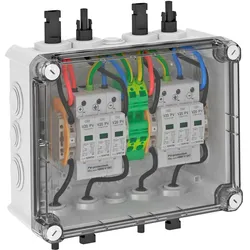
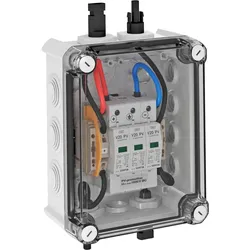
OBO BETT. Generatoranschlusskasten PVG- C1000K 100Generatoranschlusskasten Typ 2 für Photovoltaikanlagen zum Anschluss von 1 String. Zum DC-Schutz des Wechselrichters.; Varistor-Ableiter, steckbar, mit Abtrennvorrichtung in fehlerresistenter Y-Schaltung nach VDE 0100-712 (50539-12); niedriger DC-Schutzpegel: < 4,0 kV (Uoc max = 1000 V DC); 1...130,52 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
OBO BETT. Generatoranschlusskasten PVG-C1000K 110Generatoranschlusskasten Typ fuer Photovoltaikanlagen zum Anschluss von x String. Zum DC-Schutz des Wechselrichters.? Varistor-Ableiter, steckbar, mit Abtrennvorrichtung in fehlerresistenter Y-Schaltung nach VDE 0100-712 50539-12? niedrigerDC-Schutzpegel: 4,0 kV Uoc max 1000 DC?Schutzgeraete mit...203,35 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Personalvertretungsgesetz PVG:
-
Hessisches Personalvertretungsgesetz, Fachbücher von Bernhard Burkholz, Bernhard, BurkholzGrundgedanke des Hessischen Personalvertretungsgesetzes ist die Beteiligung der abhängig Beschäftigten des öffentlichen Dienstes an den Entscheidungen ihrer jeweiligen Dienststellen. Durch die demokratisch legitimierten Personalvertretungen nehmen sie an den der Mitbestimmung unterliegenden Entscheidungen der Verwaltung teil. Mit dem vorliegenden Kommentar wird den Bedürfnissen der Praxis nach einer aktuellen, kompakten und leicht verständlichen Arbeitshilfe Rechnung getragen. Das Werk ist als Kompaktkommentar zur schnellen Orientierung konzipiert. Die Gesetzesbestimmungen werden praxisorientiert und unter Einbeziehung wichtiger Entscheidungen und aktueller Rechtsprechung erläutert. Im Anhang sind die Vorschriften über die Wahlen der Personalräte und die dafür zu verwendenden Vordrucke und Formulare abgedruckt. Die 9. Auflage berücksichtigt die Änderungen durch Artikel 6 des Gesetzes vom 20. November 2024. Der Kommentar eignet sich als kompetenter und zuverlässiger Praxisratgeber für den öffentlichen Dienst in Kommunen und Land, Personal- und Betriebsräte, Arbeitnehmer- und Arbeitgeberverbände, Aus- und Fortbildungseinrichtungen, Gerichte und Rechtsanwälte, kurz: für alle mit der Mitbestimmung befassten Institutionen und Personen. Dr. Bernhard Burkholz, Vorsitzender Richter am Verwaltungsgericht Frankfurt am Main a. D., lange Jahre in der Kammer für öffentliches Dienstrecht tätig und mit dem Kommunalrecht sowie dem Recht der Finanzdienstleistungsaufsicht befasst und Vorsitzender der Kammern für Personalvertretungsrecht (Land und Bund). "Der Kommentar ist anschaulich und gut nachvollziehbar geschrieben. Er ist eine gute Hilfe im Alltag für die Mitglieder von Personalräten als auch Wahlvorständen." (Susan Mommsen, Staatsanzeiger für das Land Hessen, Nr. 26/2016) "Mit dem Kommentar wird den Bedürfnissen nach einer aktuellen und kompakten sowie gut verständlichen Arbeitshilfe voll entsprochen.".50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gliech, Susanne: Thüringer PersonalvertretungsgesetzThüringer Personalvertretungsgesetz , Basiskommentar mit Wahlordnung und ergänzenden Vorschriften , Warnleuchten > Zusatzbeleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20240126, Produktform: Kartoniert, Titel der Reihe: Basiskommentar##, Autoren: Gliech, Susanne~Schwill, Klaus~Seidel, Lore~Jochim, Ronny, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 594, Keyword: Personalrat Thüringen; Thüringen; Thüringer Personalvertretungsgesetz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Personalrat~Personalvertretung~Thüringen / Recht, Imprint-Titels: Bund-Verlag GmbH, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 186, Breite: 115, Höhe: 45, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2317791,54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Ähnliche Suchbegriffe für Personalvertretungsgesetz PVG
-
OBO BETT. Generatoranschlusskasten PVG- C1000K 100Generatoranschlusskasten Typ 2 für Photovoltaikanlagen zum Anschluss von 1 String. Zum DC-Schutz des Wechselrichters.; Varistor-Ableiter, steckbar, mit Abtrennvorrichtung in fehlerresistenter Y-Schaltung nach VDE 0100-712 (50539-12); niedriger DC-Schutzpegel: < 4,0 kV (Uoc max = 1000 V DC); 1...130,52 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
OBO BETT. Generatoranschlusskasten PVG-C1000K 110Generatoranschlusskasten Typ fuer Photovoltaikanlagen zum Anschluss von x String. Zum DC-Schutz des Wechselrichters.? Varistor-Ableiter, steckbar, mit Abtrennvorrichtung in fehlerresistenter Y-Schaltung nach VDE 0100-712 50539-12? niedrigerDC-Schutzpegel: 4,0 kV Uoc max 1000 DC?Schutzgeraete mit...203,35 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann, Überspannungsschutz, BETTERMANN PVG-C1000S110OBO Bettermann PV-Systemlösung PVG-C1000S110 Hersteller: OBO Bettermann Bezeichnung: PV-Systemlösung im Gehäuse Typ: PVG-C1000S110 Netzform DC: Ja Netzform IT: Nein Netzform TN: Nein Netzform TN-C: Nein Netzform TN-C-S: Nein Netzform TT: Nein Netzform andere: Ja Max. Fehlerstrom (8/20): 40 kA Max. dauerhafte DC-Spannung: 1000 V Max. PV-Spannung: 1000 V Montageart: Andere Grösse: Andere Max. Leiterquerschnitt starr (massiv/mehrdrähtig): 35 mm2 Max. Leiterquerschnitt flexibel (feindrähtig): 35 mm Max. Leiterquerschnitt flexibel (flexibel): 25 mm2 Signalgebung am Gerät: Optisch Schutzart (IP): IP66 Weitere Details: Typ-2-Systemlösung mit MC4-Stecker für PV-Wechselrichter mit 2 separaten MPP-Trackern. Varistor-Ableiter, steckbar mit Trennvorrichtung in fehlerresistentem Y-Kreis gemäss VDE 0100-712 (50539-12). Niedriges DC-Schutzniveau: < 4,0 kV (Uoc max = 1000V DC mit V20-C/0-500PV). Ein PV-String-Eingang (MC4-Stecker) zu einem MPP-WR-Eingang, bis zu 30A DC pro Anschluss. Vormontiert im Polycarbonat-Gehäuse (IP66), UV-beständig für den Ausseneinsatz. Für den DC-Schutz des Wechselrichters von PV-Anlagen. Bei Gefahr von Kondensation durch Wind, Eis, Temperatur oder Sonne sind zusätzliche Massnahmen erforderlich!.233,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann, Überspannungsschutz, BETTERMANN PVG-C1000S100OBO Bettermann PV-Systemlösung PVG-C1000S100 Hersteller: OBO Bettermann Bezeichnung: PV-Systemlösung im Gehäuse Typ: PVG-C1000S100 Anzahl der Eingänge: 1 Max. Eingangsspannung DC: 1000 V Breite: 190 mm Höhe: 150 mm Tiefe: 94 mm String-Absicherung: ohne Werkstoff: Kunststoff Schutzart (IP): IP66 Schlagfestigkeit: IK05 Prüfklasse Typ 1: nein Prüfklasse Typ 2: ja Prüfklasse Typ 3: nein Monitoring-Funktion: nein Einsatztemperatur: -5..60 °C Max. Eingangsstrom pro String: 30 A Max. Ausgangsstrom: 30 A Farbe: lichtgrau Anzahl der Leitungseinführungen: 4 Art der Einführung: sonstige Anzahl der String-Eingänge: 1 Mit Erdungsanschluss: ja Mit Lasttrennschalter bestückt: nein OBO Bettermann PV-Systemlösung PVG-C1000S100: weitere Details Systemlösung Typ 2 mit MC4-Stecker für PV-Wechselrichter mit 1 MPP-Tracker. Varistor-Ableiter, steckbar mit Abtrennvorrichtung in fehlerresistenter Y-Schaltung nach VDE 0100-712 (50539-12). Niedriger DC-Schutzpegel: < 4,0 kV (Uoc max = 1000V DC mit V20-C/0-500PV). Ein PV-String-Eingang (MC4-Steckverbinder) auf einen MPP-WR-Eingang, bis 30A DC pro Klemme vormontiert im Polycarbonat Gehäuse (IP66), UV-resistent für den Ausseneinsatz. Zum DC-Schutz des Wechselrichters von PV-Anlagen. Bei Gefahr von Kondenswasserbildung durch Wind, Eis, Temperatur oder Sonne sind ggf. zusätzliche Massnahmen erforderlich! EAN: 4012196816095.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.